Представьте — вы нашли в курятнике погибших птиц, достали полис, позвонили в страховую и получили через несколько дней приходит письмо — событие страховым случаем не признано. Так бывает не только с курами. В конце лета 2026 года Верховный суд занял сторону страховщика и не стал удовлетворять требование хозяйства «Белореченское» о возмещении стоимости животных, которые были реквизированы властями в рамках карантина. При покупке полиса в 2023 году этого риска еще не было в правилах. Вывод простой — возможность покрытия понесенного ущерба должна быть четко прописана в договоре страхования в момент его заключения и соответствовать закону. Иногда моменты, о которых вообще не думаешь при покупке полиса, решают судьбу выплат. Разобрались, на чем спотыкаются собственники и что можно сделать заранее, задолго до гибели птицы.
Ни перьев, ни денег: почему страховая отказала в выплате за кур — 8 причин и как этого избежать
Чем страховые обосновывают отказ
Страхуют только то имущество, которое входит в правила страхования компании и прямо указано в договоре. Если они расходятся, приоритет у договора. Для этой статьи мы взяли две самые вероятные ситуации — типовые правила сельхозстрахования с господдержкой (редакция сентября 2025 г.) и условия добровольного страхования домашней птицы одного из страховщиков. Условия прочих компаний могут быть иными.
Закон изначально защищает страхователя (владельца имущества). Поэтому страховая компания может не возмещать ущерб исключительно в ситуациях, прямо указанных в законодательстве. Верховный суд подтвердил эту позицию. Постановление Пленума ВС РФ от 25 июня 2024 г. № 19, которое разъяснило судам применение нормативных актов при спорах в части добровольного страхования имущества, подчеркивает, что отказывать из-за отсутствия отдельных документов нельзя, если остальных достаточно для принятия решения. Но многое придется доказывать вам самим.
8 причин, по которым выплату могут не одобрить
Нужного риска нет в договоре
Самая простая причина — произошло событие, которого нет в договоре. Программа с субсидией государства на полис не включает хищение или вторжение хищников, а добровольные программы возмещают кражи, только если имело место проникновение в помещение. Реквизиция властями здоровой птицы в карантин по умолчанию не возмещается. С 1 сентября 2025 года для программы с господдержкой это правило изменилось, но в более старых и любых добровольных договорах такого покрытия может не быть предусмотрено.
Меры предосторожности. Сверьте перечень рисков в договоре со своими ожиданиями и задайте страховщику письменный вопрос — покрывается ли именно ваша ситуация.
Событие началось раньше срока действия полиса или птица уже болела
Правила не рассматривают страховым случаем событие, приведшее к гибели или травмированию, если оно началось ранее указанного в полисе периода, а также гибель животных, когда их заболевание выявлено до подписания и вступления в силу договора. Именно на этом споткнулось «Белореченское». Реквизиция скота при карантине в договоре, подписанном в феврале 2023 года, не входила в покрытие, и суды разграничили вынужденный убой в очаге болезни и изъятие государством, за которое собственнику положена бюджетная компенсация.
Стоит отметить решающий момент. При подписании договора запрещено скрывать болезнь птицы, а равно иные существенные фактические обстоятельства — при обнаружении лжи договор страхования просто-напросто будет признан недействительным.
Меры предосторожности. Не откладывайте страхование на потом и проверяйте, по какой редакции правил заключен договор. Сообщайте все честно.
Куры оказались не там — территория и выгул
Событие должно произойти исключительно на той территории, которая указана в договоре страхования. Нигде в других местах правила не признают случай страховым. Это может касаться как безнадзорного нахождения на неогороженной территории, так и перегона скота или птицы в другое место. Обычно полисы не покрывают событие при выпасе либо выгуле без надзора. Как правило, в такой ситуации расценивается как выгул нахождение застрахованной живности где угодно, помимо огороженных закрытых мест ее постоянного содержания.
Меры предосторожности. Выясните заранее, что именно ваш договор считает местом содержания и надзором, и не оставляйте птицу без присмотра за ограждением.
Нарушены ветеринарные и пожарные правила
Условия страхования не покрывают случаи, в которых гибель живности связана с невыполнением ветеринарных правил, требований санитарии, неисполнением выданных ветслужбой предписаний, а также с несоблюдением в месте содержания установленных правил пожарной безопасности. За отдельное нарушение, не повлиявшее на исход ситуации, отказывать нельзя. Это важная деталь — исключение из обязанностей погасить ущерб работает, если между нарушением и гибелью есть причинно-следственная связь. Но порядок в документах стоит соблюдать всегда. При этом непостановка птицы на бесплатный учет в систему «Хорриот» сама по себе не названа в правилах основанием для отказа.
Меры предосторожности. Держите курятник в порядке, выполняйте предписания ветслужбы и храните подтверждения об этом.
Не сохранили доказательства
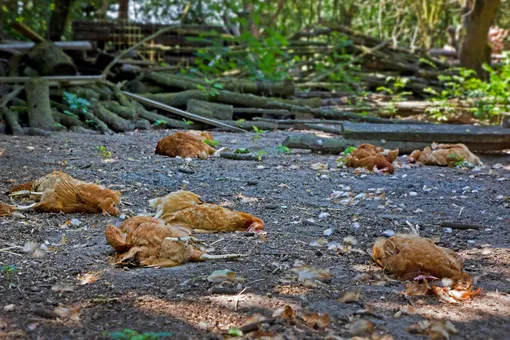
Частые проблемы — случаи «Нашел мертвым» и «Не та справка». Правила требуют сохранять тела погибших птиц до тех пор, пока представитель страховщика их не осмотрит, а если это невыполнимо, снять фото и видео картины происшествия. Составленные без страховщика акты осмотра в расчет не принимаются. Единственный вариант, когда они могут выручить — ситуация, при которой страховщик был уведомлен и не приехал.
Здесь кроются две главные ловушки. Первая — формулировка владельца «нашел утром мертвым без внешних повреждений», для страховой это неустановленная причина или естественная смертность, что является гарантированным отказом. Дело в том, что полис покрывает конкретные события, а не сам факт смерти. Также страховые массово отклоняют заключения о причине гибели живности из частных платных ветклиник. Это вторая проблема — «справка не с той печатью». Для подтверждения инфекций или отравления требуется акт именно государственной ветеринарной службы (СББЖ), поскольку только она имеет полномочия официально ставить диагнозы, влияющие на эпизоотическую обстановку.
Меры предосторожности. Сфотографируйте повреждения ограждения, следы и птиц, снимите видео, запишите количество потерь, не убирайте ничего до осмотра. Вызывайте государственного ветеринарного врача для составления акта.
Опоздали с уведомлением
По стандартным правилам о событии нужно проинформировать страховщика незамедлительно, а письменно в течение трех-пяти рабочих дней (зависит от компании). При этом в течение 24 часов сообщить государственным органам. Закон смягчает последствия просрочки в этой ситуации — если страховщик узнал о событии своевременно или отсутствие сигнала никак не отразилось на проверке, отказывать в погашении нельзя. Но страхователь должен сам доказывать своевременность уведомления.
Меры предосторожности. Сообщайте способом, который фиксирует дату и факт отправки — письмо с уведомлением, электронная почта с подтверждением доставки. Сохраняйте переписку.
Не смогли подтвердить, что куры ваши и сколько их
Страховщик вправе потребовать документы, подтверждающие ваш интерес в сохранении птицы — договоры купли-продажи, накладные, опись, выписку из похозяйственной книги. С домашней птицей чеков может не оказаться. Это частая точка конфликта. Верховный суд указывает, что нельзя отказать в возмещении из-за отсутствия отдельных документов, когда остальные позволяют принять решение, но лучше не доводить до судебного спора.
Меры предосторожности. Ведите простую опись поголовья, храните чеки и выписку из похозяйственной книги, ставьте птицу на учет.
Не сообщили об изменениях в хозяйстве
В стандартных правилах о значительных изменениях нужно письменно сообщать в течение трех календарных дней. О чем именно надо уведомлять? О таких фактах как изменение поголовья более чем на десять процентов, смена типа содержания, изменение мест выгула и выпаса, ремонт на территории страхования. Лучше неизменно соблюдать эти требования. Суд оценивает, насколько обстоятельства существенны, исходя из их фактического влияния на решение страховщика, но не стоит рассчитывать, что промолчать безопасно.
Меры предосторожности. Перечитайте в правилах список изменений, о которых нужно сообщать, и делайте это в срок.
А если это не отказ, а «меньше, чем ждали»?
Выплата может оказаться меньше не из-за отказа, а из-за условий расчета.
- Остаточная стоимость живности. Страховая часто платит не сумму цены живой курицы на рынке (например, 900 рублей), а ее остаточную стоимость, исходя из ее продуктивности и возраста на момент гибели. В случае взрослой несушки это может быть 30% от цены на рынке.
- Франшиза (не покрываемая сумма ущерба). В ситуации, когда полис предусматривает безусловный размер франшизы (например, 10% или 3000 рублей), на такую сумму уменьшается каждая выплата. Погибли одна-две курицы — выплата может обнулиться.
- Косвенные убытки. В стандартных правилах прямо названы исключения из выплат — чаще всего это упущенная выгода, расходы на транспортировку и убой, ремонт помещений. Потерянные яйца обычно попадают в эту категорию и не компенсируются.
Что делать, если отказала страховая — пошаговый алгоритм
- Попросите письменный отказ с обоснованием и ссылкой на конкретный пункт правил или закона. Устных объяснений по телефону недостаточно.
- Проверьте редакцию правил, действовавшую в момент подписания вами договора, и сверьте ее с текстом вашего полиса.
- Направьте досудебную претензию. На ответ согласно правилам обычно дают 15 рабочих дней, причем при молчании в течение 30 рабочих дней можно смело передавать спор в суд.
- Свяжитесь с финансовым уполномоченным. Обращение к уполномоченному по правам потребителей финуслуг установлено как обязательный досудебный этап при разбирательстве физических лиц со страховыми организациями, если сумма спора менее 500 тысяч рублей. Это требование установил Федеральный закон от 04 июня 2018 года № 123-ФЗ. Это полностью бесплатно для вас, но если пропустить данную ступень и сразу подать иск в суд, судья вернет вам заявление. Обращение можно выслать через личный кабинет на официальном сайте финуполномоченного.
- Закажите независимую экспертизу, если спор касается суммы вреда или причин падежа животных. Не затягивайте этот этап. В страховых спорах актуальны сроки исковой давности, и пропуск срока, когда обращаются к финуполномоченному или в суд, может быть фатальным.
Отказ в выплате редко бывает случайным. Чаще за ним стоит расхождение между ожиданиями и текстом договора, несоблюдение сроков или непредъявление подтверждающих событие документов. Иногда в суде удается «отбить» формальности и опровергнуть отказ страховщика. Но доказывать собственную правоту придется вам, поэтому лучше подготовиться заранее — прочитать договор и исключения, запомнить сроки, держать под рукой документы на птицу и знать, что зафиксировать в первые часы. И, конечно, ни один полис не заменит порядок в хозяйстве и надежное ограждение.